Date de contact

Contact: Sfetcu Florin
Adresa: Slatina, Jud. Olt
Telefon: 0743/136.279
; 0770/998.603

luni, 9 martie 2015

Cutremur iminent pe piaţa asigurărilor

De la 1 ianuarie 2016, intră în vigoare şi în România directiva Solvency II şi standardele impuse firmelor de asigurare se vor modifica substanţial. Unele companii, mai ales cele cu acţionariat românesc, vor fi nevoite să facă majorări de capital de zeci de milioane de euro, în timp ce altele, în special cele care aparţin unor grupuri importante, se pot gândi să îşi mute, formal, activitatea din România pentru a scăpa de imaginea încă foarte proastă a pieţei locale.
Piaţa asigurărilor din România va trece prin schimbări radicale anul acesta şi, mai ales, din 2016 când intră în vigoare noile standarde de solvabilitate Solvency II.  În prezent,  indicatorul de solvabilitate este calculat doar în funcţie de expunerea asigurătorului şi de daunele estimate, însă, după implementarea Directivei, analiza va fi cu mult mai complexă. Supraveghetorul pieţei va lua în calcul şase categorii de risc: de subscriere, de lichiditate, de concentrare, de piaţă, de credit şi riscul strategic. Mai mult decât atât, noua lege ridică semnificativ standardele în ceea ce priveşte cerinţele de experienţă şi pregătire profesională pentru acţionarii şi managerii din companiile de asigurări. Persoane ca Ilie Carabulea, de exemplu, patronul Carpatica Asig, condamnat penal şi fără experienţă în mediul financiar, ar putea fi obligat să vândă participaţia la compania de asigurări. În aceeaşi situaţie s-ar regăsi şi Dan Adamescu, în cazul în care va reuşi să păstreze Astra Asigurări până la începutul lui 2016. „Va fi greu pentru societăţile din România să găsească oameni calificaţi şi să îndeplinească noile cerinţe de capital. Cred că vom asista la un val de fuziuni, preluări şi chiar dispariţii de companii“, a spus la o conferinţă de specialitate Violeta Ciurel, fostul director al Axa România.
Nu este de glumă. Ce firme sunt expuse?
„Solvency II nu este un lucru uşor. Cine va lua lucrurile în joacă, va vedea că la sfârşitul zilei va avea foarte multe de făcut. Solvency II nu înseamnă doar o eventuală majorare de capital social. Are multe componente, de la individualizarea riscului, la calculele interne de evaluare. Ne-am întâlnit cu ASF şi se pare că e o preocupare deosebită şi acolo. Pe piaţă cred că o să fie nevoie de capital social mai mare“, arată pentru Capital, şi Mihai Tecău, preşedintele Omniasig.
Unele evaluări vorbesc de cel puţin 100 de milioane de euro, bani ce vor trebui aduşi ca aport suplimentar la capitalurile firmelor de asigurare din România.
Primele care vor avea de suferit sunt acele societăţi expuse foarte mult pe piaţa RCA. Cele câteva firme care domină vânzările de RCA, adică Euroins, Carpatica, Astra şi City Insurance, ale căror portofolii sunt formate din asigurarea de răspundere civilă auto în ponderi de până la 90%, sunt privite, din perspectiva Solvency II, ca fiind supuse unor riscuri mai mari. Motivele sunt tocmai concentrarea pe un singur tip de produs, dar şi reputaţia proastă a poliţei RCA, care aduce pierderi asigurătorilor. Grupul celor patru, mai ales Astra şi Carpatica, vor fi afectate însă şi de luarea în calcul a riscului reputaţional, având în vedere că ambele se află în prezent sub proceduri de redresare financiară.
Imagine dezastruoasă a pieţei. Unele firme s-ar putea „muta“ din România
Una dintre cele mai mari probleme pentru firmele din România va fi reputaţia proastă e pieţei. Situaţia companiei Astra Asigurări, care ar avea nevoie de cel puţin 110 milioane de euro pentru a se pune pe picioare, a ajuns deja în discuţia organismelor europene. Mai mult, semnalul dat de retragerea Axa Asigurări, cea mai mare societate de asigurări de viaţă din lume, este unul foarte prost. Nici alte nume mari din Europa, cum ar fi Gothaer sau Groupama, de exemplu, nu reuşesc să se impună pe piaţa locală, deşi au făcut investiţii serioase şi în ciuda faptului că vin cu produse şi servicii de calitate testate deja pe alte pieţe.
„Este important şi ca ASF să dea semnale pozitive către exterior. Nu este autoritate de business, însă trebuie să se gândească cu ce rămâne la final. Sunt probleme care trebuie rezolvate cât mai repede, pentru că piaţa din România nu are, din păcate, o imagine prea bună“, apreciază Tecău. În aceste condiţii, arată surse din piaţă, există deja firme de asigurare care se gândesc să îşi schimbe statutul juridic. „Dacă au posibilitatea de a transforma subsidiarele din România în simple sucursale, nu văd de ce nu ar face-o. Dacă mediul local rămâne la fel de instabil şi anul acesta, are sens să te muţi, astfel încât să te supui reglementării într-o ţară cu reputaţie mai bună, nu în România, unde simplul fapt că exiști pe această piaţă a asigurărilor va atrage de la sine cheltuieli suplimentare“, explică un specialist în asigurări.

Sursa Capital

duminică, 8 februarie 2015

Allianz-Tiriac

Fostul tenismen Ion Tiriac detine in Cipru mai multe companii, printre care Unicredit Tiriac Bank, Allianz-Tiriac Asigurari, Tiriac Leasing IFN SA, Tiriac Auto si Ion Tiriac Air SRL, firme care in 2011 au avut, in total, o cifra de afaceri de 1,3 miliarde de euro si un profit de 43,2 milioane de euro. Tiriac a fost primul primul roman care a intrat in lista Forbes a miliardarilor lumii, cu o avere estimata la 1,1miliarde de dolari in martie 2007. Trei ani mai tarziu, revistele de specialitate l-au declarat pe Tiriac cel mai bogat roman, cu o avere de 1,6 miliarde de euro.

Sursa enational

marți, 20 ianuarie 2015

Cum arata propria ta capcana financiara: 5 semne ca nu vei putea economisi nici anul acesta

2014 a fost un an haotic pentru tine din punct de vedere financiar? Ai trait de pe o luna pe alta, fara sa fii in stare sa pui un ban deoparte? Banii au fost o grija constanta de-a lungul anului? Speri ca 2015 va fi mult mai prolific pentru tine? Daca ai raspuns ”Da” la aceste intrebari, avem o veste proasta. Vezi cum arata capcana in care esti prins si cum poti scapa din ea.

Ai obiceiuri foarte proaste in ceea ce priveste cheltuielile si economisirea. Hai sa facem inventarul lor si sa ne uitam la cauzele acestor “Of-uri financiare”. Daca vrei cu adevarat ca 2015 sa fie un alt fel de an pentru tine, e timpul sa-ti dezvolti noi obiceiuri si sa economisesti mai multi bani. 

Iata cele 5 semne rele, care probabil iti sunt familiare:

1. Cheltuielile cu locuinta depasesc 25% din venit
Daca chiria sau rata la banca este mai mult de 25-28% din salariul tau, inseamna ca cheltuiesti mai mult decat iti poti permite la acest capitol. Acest procent reprezinta o regula de foarte mult timp, probabil pentru ca s-a dovedit a fi unul realist, valabil pentru foarte multe persoane, chiar si in cazul celor care locuiesc in zone care nu necesita neaparat o masina. 

Asta inseamna ca, la un salariu de 3000 de lei, iti permiti sa platesti rata sau chiria doar 750 lei. Daca ai un salariu de 2000 de lei, nu prea pare ca iti permiti sa stai cu chirie in Bucuresti, pentru ca va trebui sa platesti maxim 500 de lei. 

Daca te gandesti sa faci un credit la banca pentru Prima Casa, de exemplu, ar trebui sa iei in considerare acest procent. Daca nu se pupa cifrele, poate ca ar trebui sa ceri o marire de salariu, sa cauti un job mai bine platit sau sa renunti momentan la acest plan. 

In cazul celor care stau cu chirie, alte variante ar fi sa isi gaseasca un al doilea job sau sa isi caute un coleg de apartament/garsoniera. Intr-adevar, nu suna bine, dar daca vrei un minim de confort financiar, trebuie sa faci anumite schimbari.

2. Gradul de indatorare depaseste 36%  

Gradul de indatorare este suma pe care o detii versus suma pe care esti dator sa o platesti. Poate suna complicat, dar pentru a calcula aceasta cifra, trebuie sa aduni pur si simplu toate datoriile tale lunare, inclusiv cheltuielile de intretinere, asigurari, rate la banca, abonamentul de metrou, benzina si alte cheltuieli recurente, impartind suma totala la venitul tau lunar. 

Muta virgula doua cifre la dreapta. Acum ai procentul. Regula este ca acesta sa nu depaseasca 36%. Acum, ca ai aflat despre asa-numita Regula 28/36, putem sa trecem la buget.

3. Buget? Care buget?
Sa nu ai un buget este unul dintre cele mai periculoase obiceiuri pe care le poate avea cineva. E o modalitate foarte simpla prin care lasi banii sa se risipeasca, spre exemplu pe haine de care nu ai nevoie sau pe care nu le vei purta niciodata.   

Nu te ingrijora: nu e atat de greu precum pare. Daca ti-ai calculat gradul de indatorare lunar, ai deja informatia necesara. Acum, aduna sumele pe care te astepti sa le dai la supermarket, mall, benzina extra daca iesi din oras sau faci o calatorie mai lunga si orice alte cheltuieli ocazionale. In mod ideal, aceasta cifra ar trebui sa fie mai mica decat salariul tau, iar banii care raman sa fie destinati economisirii.   

4. Faci cheltuieli impulsive 

Daca sub impulsul de moment esti tentat sa cumperi cele mai noi (si mai scumpe) gadgeturi, haine sau alte lucruri aflate in trenduri, atunci ai o problema legata de modul de a cheltui. Adesea faci achizitii pe care le regreti si abuzezi de cardul de credit. 

E usor sa spui “Voi avea mai mult autocontrol” decat sa pui in practica obiceiul de a NU cheltui. Poti incepe prin a avea un dialog cu  tine insuti, prin care sa te convingi de ce nu e bine sa cumperi impulsiv lucruri marunte, de care nu ai cu adevarat nevoie. In al doilea rand, lasa-ti cardul de credit acasa. 

5. Nu poti supravietui in caz de urgenta 

Poti supravietui financiar unei urgente in ceea ce priveste sanatatea, pierderii locului de munca sau unei reparatii costisitoare a casei sau a masinii? Ti-ai asigurat “traiul” pe 3 sau 6 luni in avans? 

Daca simti ca nu ai loc sa respiri din punct de vedere financiar si nu ai bani pusi deoparte pentru o urgenta, poti considera ca nu ai loc sa respiri in adevaratul sens al cuvantului. Daca vei constientiza cele de mai sus, vei reveni mai usor pe drumul cel bun in acest an. Vei fi mai fericit in fiecare zi, fara stresul finantelor. 

Simplifica-ti stilul de viata si optimizeaza-ti  facturile! 

Sursa: Business Insider

joi, 4 septembrie 2014

Dacă am fi avut asigurare şi eu şi vecinii?!!

Veste, poveste (29). Vreau să fiu un grup de cetăţeni!


01 Sep 2014 - 18:20
Veste, poveste (29). Vreau să fiu un grup de cetăţeni!

Îmi amintesc că acum mulţi ani, când Adrian Năstase privea ţara prin geamurile fără gratii de la Guvern, a ars un bloc din Drumul Taberei. Dar a ars, nu glumă, doar pereţii au rămas. Bieţii oameni din bloc şi-au pierdut în câteva zeci de minute toată agoniseala de-o viaţă, cum ziceau reporterii la televizor. Din fericire, blocul a ars în timpul ştirilor de seară. Şi tot din fericire, era campanie electorală. Aşa se face că nici n-au ajuns flăcările la ultimul etaj, şi Miron Mitrea era acolo, în salopetă şi cu casca pe ceafă, cum îi stă lui mai bine. A doua zi de dimineaţă blocul strălucea în soare, zugrăvit proaspăt şi cu termopane la balcoane, la ferestre şi la uşi, în locul lemnăriei putrede. Pe atunci termopanele abia apăreau, erau un semn de aroganţă. Trebuia să ai mulţi bani, dar şi o doză de tupeu, ca să-ţi pui aşa ceva. Sau să-ţi ia casa foc în campania electorală, la ore de maximă audienţă.

Întâmplarea îmi stăruie în memorie pentru că exact în ziua aceea, după ştirile de seară, a crăpat o ţeavă în garsoniera în care stăteam cu chirie şi de la etajul 7 în jos a fost un dezastru. În timp ce vecinii adunaţi la uşă plângeau de necaz că le stricasem pereţii şi mă înjurau pe mine, de parcă aş fi spart ţeava cu mâna mea, eu plângeam prăbuşit în balta din baie şi îl înjuram pe Miron Mitrea. Că de ce nu vine şi la mine în echipamentul lui de campanie, cu meseriaşii după el, şi până dimineaţa să avem toţi de pe coloană ţevi noi, plus faianţă şi gresie în baie, în locul tencuielii de pe timpul lui Ceauşescu? Moca! Adică ăia din Drumul Taberei cu ce sunt mai cetăţeni decât mine? Sau de ce un incendiu e mai grav decât o inundaţie?

M-am simţit, atunci, discriminat. A trebuit să plătesc eu toate daunele, fără niciun ajutor de la guvern. Dacă am fi avut asigurare şi eu şi vecinii, nu ne-am fi pupat la uşă de bucurie că ne înnoim casele, în loc să ne scoatem ochii? Nici bieţii oameni din Drumul Taberei nu erau asiguraţi, dar nici nu era nevoie, pentru că blocul lor era la stradă, pe când al meu ‒ la mama dracului, pe o alee. Iar inundaţia fusese în interior, nu la vedere. Recunosc, m-a apucat o invidie prostească, ignobilă. Mi-am dorit să-mi ardă şi mie casa, dar tare, să se vadă din Piaţa Victoriei. Mi-a venit să strig că vreau egalitate, de-ar fi să locuim toţi cu vedere la stradă!

Mai târziu, o tornadă, se pare că prima de la noi, a ras acoperişurile din satul Făcăeni. În timp ce multe ţigle încă mai zburau prin aer, învârtite pe deget de natura capricioasă, guvernul punea pe case acoperişuri Lindab, noi, rezistente, ce nu văzuseră sătenii, de scumpe ce erau, decât pe vilele aleşilor lor. Exact în aceeaşi perioadă izolaţia de pe acoperişul blocului vechi unde locuiam cu chirie a crăpat şi apa s-a scurs şiroind în spirală, ca o tornadă micuţă, de la ultimul etaj până la parter. Şi nici de data asta guvernul n-a trimis comandourile sociale să ne pună şi nouă, sinistraţilor din Militari, caciulă roşie pe bloc. Şi iar m-am simţit discriminat. Sau eram doar egoist?

Mai de curând, în Bulgaria, o viitură a înnămolit maşinile dintr-o staţiune litorală. Se înţelege, maşinile unor turişti destul de avuţi ca să petreacă într-o staţiune. Nemţii, sârbii, bulgarii, ce neamuri ori mai fi fost pe-acolo, şi-au sunat asigurătorii şi au rezolvat problema. Pentru români, guvernul nostru a trimis nişte camioane speciale ca să le aducă acasă maşinile avariate. Moca! Ştii tu, guvern român, care-mi rupi de la gură ca să-ţi iei impozitele, că tocmai atunci mi s-a spart cauciucul de la bicicletă undeva pe lângă Bucureşti şi n-a venit nici dracu’ să-mi care bicicleta? M-am chinuit singur cu ea vreo 20 de kilometri, până acasă. Numai cei cu maşini sunt cetăţeni?

Dar câte situaţii ca astea n-au fost! Ştiu că pare meschin, dar trebuie să spun: mă simt exclus şi furat. Înţeleg că oamenii trebuie ajutaţi la nevoie, dar de ce numai unii? Mereu aceia printre care nu mă număr şi eu. Mereu acel anumit grup de cetăţeni peste care se coboară, în direct şi la ore de vârf, mâna milostivă a guvernului, plină cu banii mei.
Sursa jurnalul

joi, 19 iunie 2014

Scenariu de groază: Asigurarea RCA poate ajunge la 1000 de euro

Piaţa RCA din România riscă să se blocheze dacă sumele plătite de asigurători sub formă de daune materiale şi, mai ales, pentru vătămări corporale şi decese vor continua să crească în ritmul actual, arată, pentru ECONOMICA.NET, unul dintre cei mai experimentaţi specialişti în domeniu. Directorul Fondului pentru Victimele Străzii, Sorin Greceanu, avansează un scenariu deloc fantezist care ar putea presupune, într-o primă fază, scumpirea de până la zece ori a primei medii pentru poliţele de asigurare civilă auto.

“Nivelul despăgubirilor acordate atât pentru daunele materiale, cât şi pentru cele pentru vătămări corporale şi deces în urma accidentelor rutiere, trebuie să aibă în vedere compensarea materială corespunzătoare a prejudiciului suferit dar, în acelaşi timp, să fie în acord şi cu veniturile medii salariale existente la nivelul ţării noastre. Altfel, pericolul real este cel de gripare a sistemului. Vreau să cred că acest lucru nu se întâmplă în prezent, însă dacă practica instanţelor din România se va îndrepta spre una asemănătoare celei a instanţelor din Italia, acest fapt va determina cu siguranţă şi o aliniere, mai devreme sau mai târziu, a nivelului primelor de asigurare RCA cu cel al primelor RCA din Italia, care se situează la o medie de peste 1.000 de euro/an, faţă de o medie de doar 100 euro/an în România la ora actuală.”, spune Greceanu. Potrivit acestuia, un asemenea nivel de preţ nu ar putea fi susţinut de români, ale căror venituri medii anuale nu depăşesc 4.500 de euro, fapt care va conduce la o creştere a numărului de maşini fără asigurare. 

Pericolul acesta există deja, iar acest fenomen poate fi observat  în categoria şoferilor tineri unde nivelul primelor a crescut atât de mult în funcţie de daunalitatea acestei categorii de vârstă, încât asistăm la din ce în ce mai frecvente tentative de a obţine prime ceva mai suportabile prin transferul respectivelor vehicule în proprietatea unor persoane cu vârsta ceva mai înaintată şi prin alte metode care şi ele sunt chiar mai  apropiate de falsul în declaraţii şi de tentativa de înşelăciune.”, continuă directorul FPVS. De altfel, ECONOMICA.NET a sesizat acest fenomen într-un text care arată, cu date concrete, că şoferii cu vârstă sub 30 de ani plătesc cu mult mai mult decât cei cu vârsta înaintată. 
Firmele de asigurare plătesc din ce în ce mai mult pentru familiile victimelor din accidente rutiere 
Cele 11 companii româneşti autorizate să vândă RCA au plătit, în primele trei luni ale acestui an, despăgubiri pentru vătămări corporale şi deces în valoare de 133,99 milioane lei, în creştere cu 71% faţă de trimestrul I al anului 2013. Acestea au reprezentat 25% din totalul despăgubirilor plătite în baza poliţelor RCA, arată cifrele ASF.În total, asigurătorii români au plătit daune de 496,95 milioane lei pe linia RCA (40,6% din totalul despăgubirilor plătite în România), cu 4% mai mult decât în perioada similară din 2013.
Sursa directproprietar

luni, 17 februarie 2014

Astra Asigurari, amenintata cu falimentul

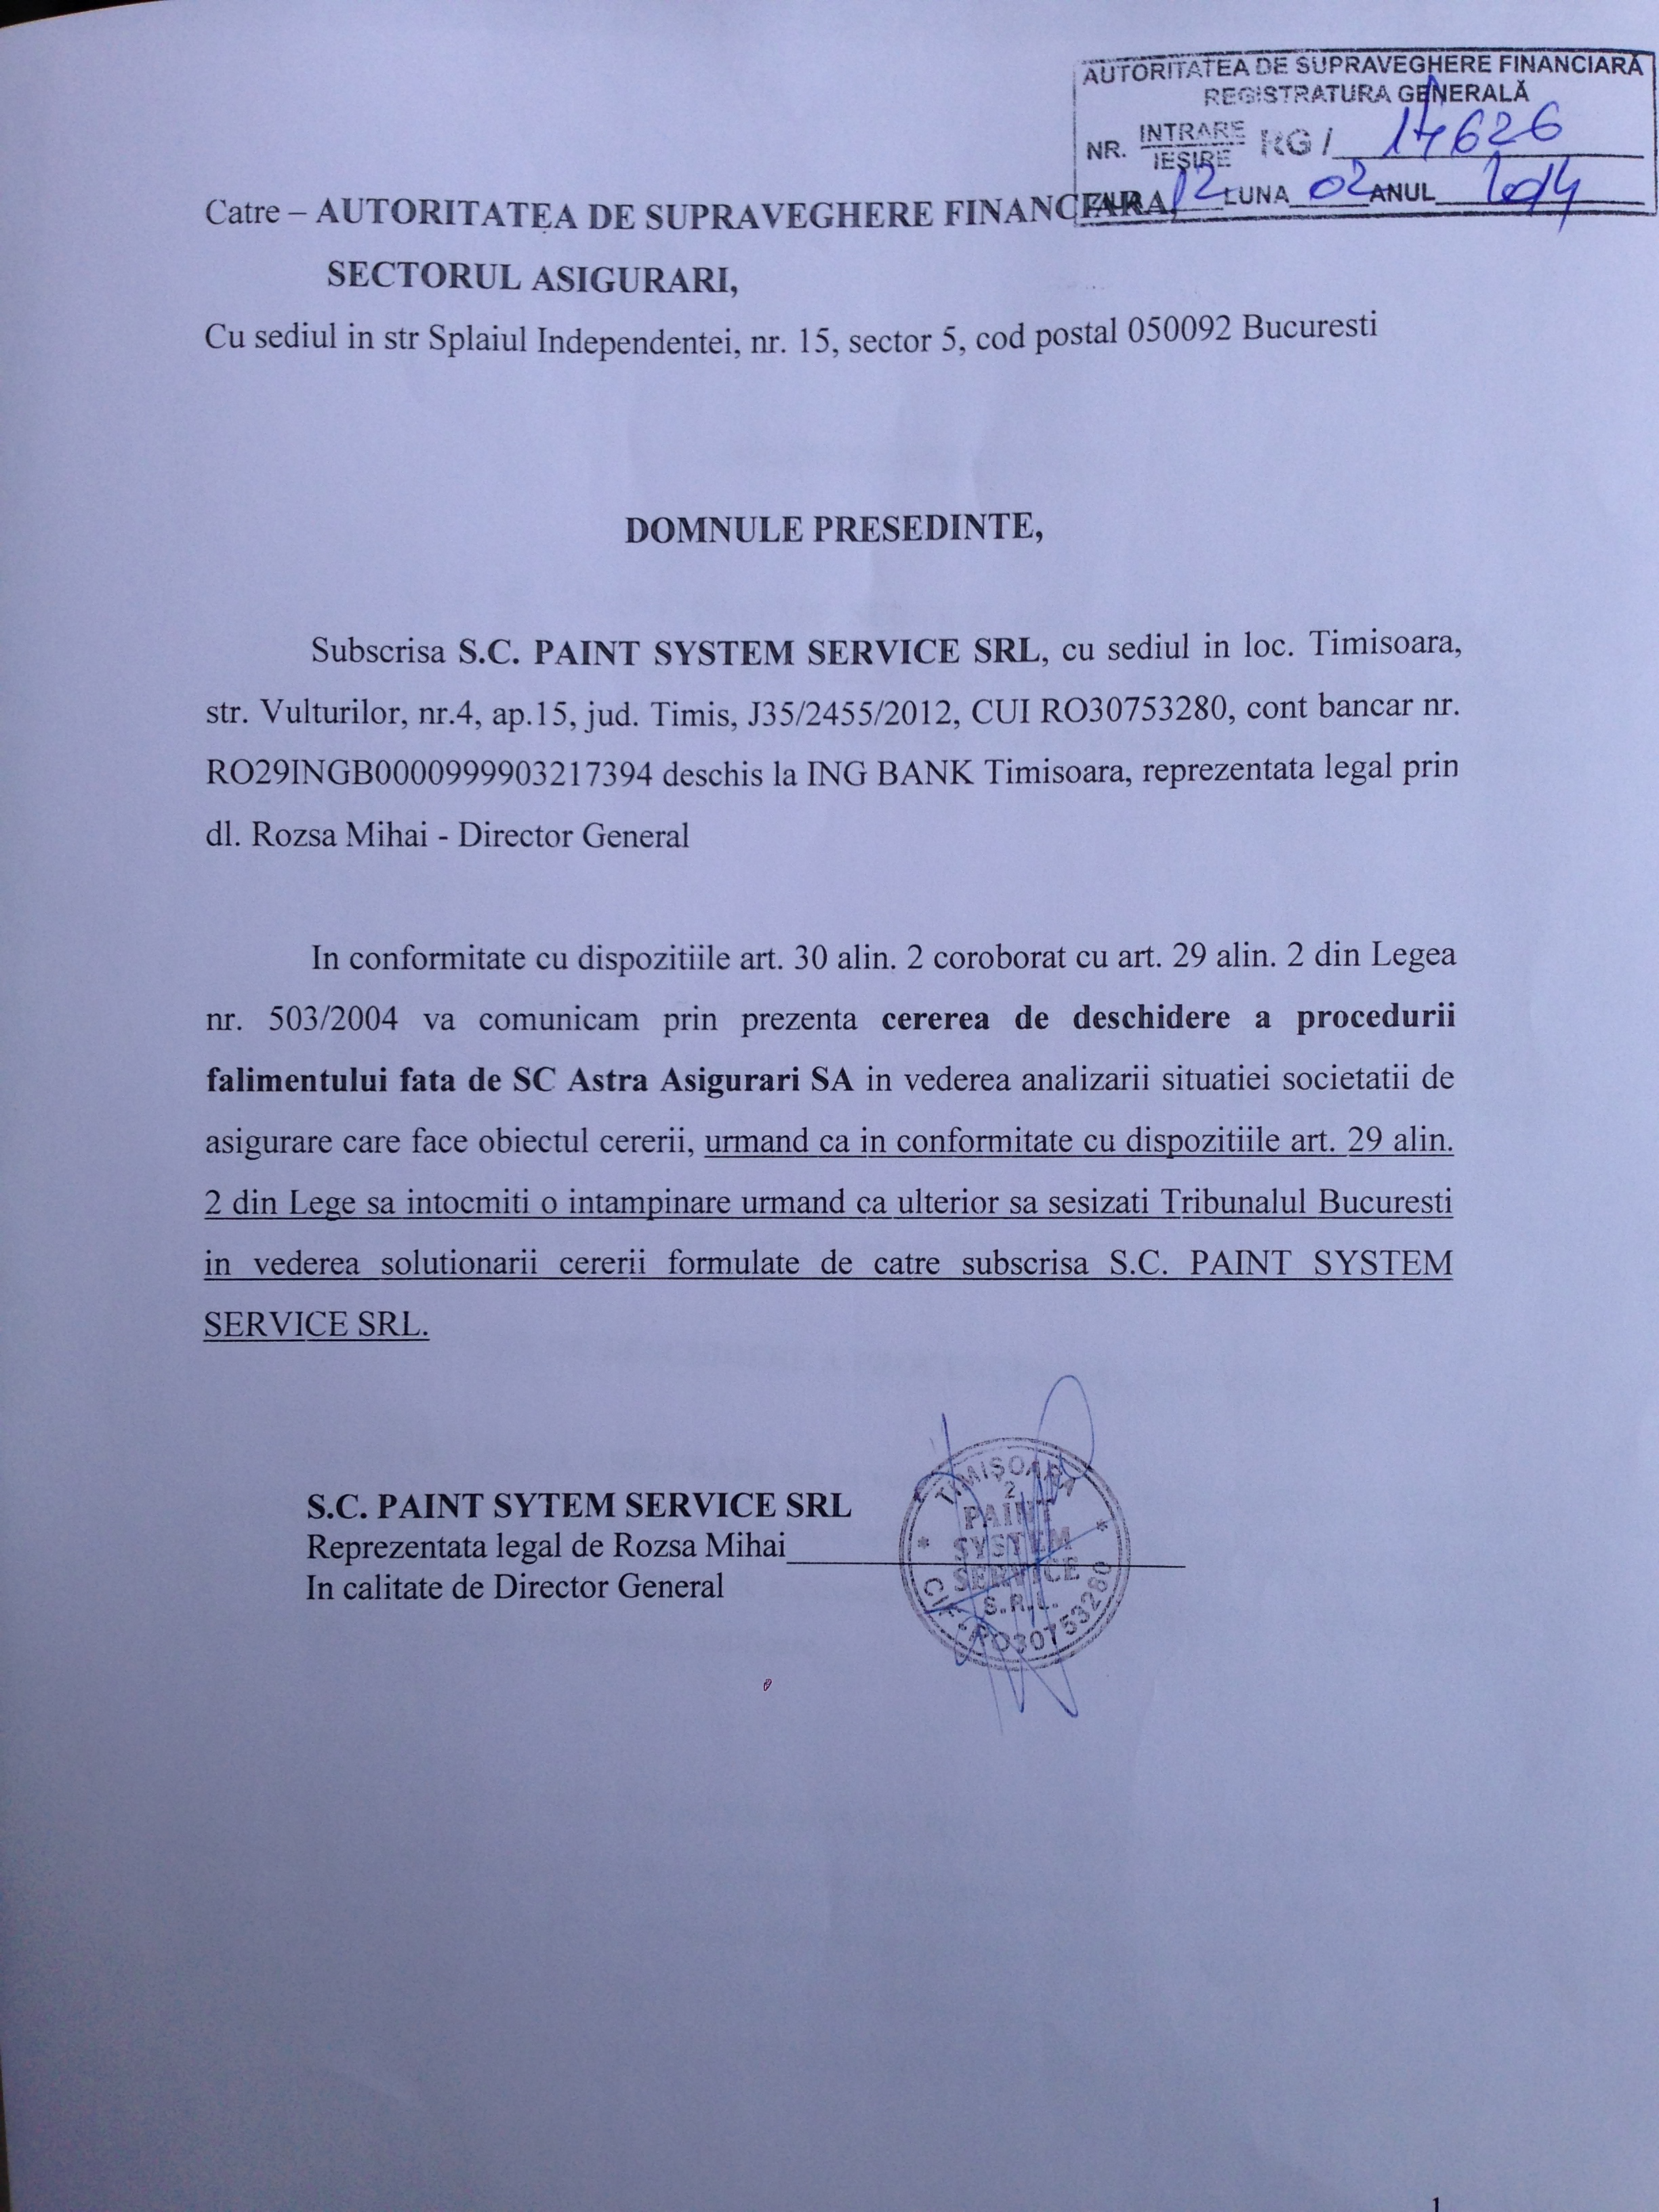
Asociatia Societatilor de Service Auto Independente (A.S.S.A.I.) informeaza ca unul dintre membrii sai, Paint System Service SRL din Timisoara, a depus cererea de deschidere a falimentului companiei de asigurari Astrapentru neplata reparatiilor in termenul legal si cumularea unei datorii de aproape 65.643 de lei.
Mihai Rozsa, directorul general al respectivului service, a amentionat, intr-un comunicat, ca a invitat reprezentantii Astra Asigurari la mediere, insa acestia nu s-au prezentat la intalnire. Suma pe care Astra Asigurari o datoreaza service-ului - 65.642,81 de lei - reprezinta valoarea cumulata a dosarelor de dauna scadente si neachitate din iulie 2013.

Pentru societatea noastra, este o suma importanta care pune in pericol continuarea activitatii”, subliniaza Rozsa. 

Cele mai multe dosare de dauna au fost achitate partial de catre Astra Asigurari, conform propriilor evaluari, fara a tine cont de costurile reale ale reparatiilor si incalcand astfel prevederile Art.50 din Ordinul Nr.14/2011, prin care firma de asigurari este obligata la despagubirea intregului prejudiciu, a declarat Mihai Rozsa, director general al service-ului auto. 

Potrivit respectivului articol emis de catre Comisia de Supraveghere a Asigurarilor (CSA), “(3) cuantumul pagubei la vehicule este egal cu costul reparatiilor partilor componente sau ale pieselor avariate ori cu costul de inlocuire a acestora, inclusiv cheltuielile pentru materiale, precum si cele de demontare si montare aferente reparatiilor si inlocuirilor necesare ca urmare a pagubelor produse prin respectivul accident de vehicul, stabilite la preturile practicate de unitatile de specialitate, la care se adauga cheltuielile cu transportul vehiculului, precum si cele efectuate pentru limitarea pagubelor, dovedite cu documente justificative, in conformitate cu art. 55. Prin unitati de specialitate se intelege persoanele juridice legal autorizate, care au in obiectul lor de activitate comercializarea de vehicule, parti componente, piese inlocuitoare si materiale pentru acestea”. 

“In cele din urma, Cererea de faliment a firmei Astra a fost inregistrata la sediul central al ASF din Splaiul Independentei nr.15", precizeaza Cristian Muntean, Director ASSAI.

ASSAI trage un semnal de alarma si le reaminteste tuturor asiguratilor din Romania sa fie atenti cand isi cumpara o polita de asigurare, pentru ca sunt tot mai putine firmele de asigurari care isi mai respecta obligatiile de despagubire in Romania. 

Asociatia Societatilor de Service Auto Independente - A.S.S.A.I. - este asociatia care reprezinta interesele service-urilor auto din Romania si are rolul de a proteja si dezvolta industria auto romaneasca. 

Scopul Asociatiei ca organizatie non-guvernamentala profesionala este reprezentarea industriei de service auto independente in fata autoritatilor romane, organizatiilor profesionale, patronale si sindicale, a comunitatii de afaceri si a societatii civile. Sursa dailybusiness

sâmbătă, 31 august 2013

Cum se acorda despagubirile in cazurile de malpraxis medical?

Cu totii cunoastem accidentul produs la Clubul Colectiv si incendiul care a curmat atatea vieti. Datorita arsurilor grave medicii au avut de rezolvat o dilema. Sa pastreze pacientii in spital, caz in care puteau fi dati in judecata de catre apartinatori ca nu au vrut sa ii trimita in strainatate, sau sa ii trimita la un spital in afara tarii cu riscul ca acestia sa decedeze pe drum, situatie in care iar, ar fi putut fi dati in judecata. Malpraxisul acopera printre altele si erori medicale din decizii luate la limita.

Mai jos am un articol din 2013 care explica putin cum actioneaza malpraxisul.

Malpraxisul medical se afla in aceasta perioada in atentia autoritatilor, cu prilejul punerii in dezbatere, de catre Ministerul Sanatatii, a proiectelor de acte normative, printre care si legea raspunderii civile a personalului medical. Noile prevederi urmaresc sa aduca o serie de modificari in ceea ce priveste acest tip de asigurari. Insa, in momentul de fata, cum se acorda despagubirile in cazurile de malpraxis medical?

In mod concret, stabilirea si acordarea despagubirilor in cazurile de malpraxis medical se poate realiza prin doua modalitati: pe cale amiabila si pe cale judecatoreasca.

In ceea ce priveste acordarea despagubirilor pe baza intelegerii dintre asigurator si tertul pagubit, Comisia de monitorizare si competenta profesionala pentru cazurile de malpraxis este cea care stabileste caracterul cert al prejudiciului produs.

La sesizarea facuta de catre pacient sau de catre succesorii acestuia, Comisia va stabili prin decizie daca in cauza a fost sau nu o situatie de malpraxis. In cazul in care asiguratorul sau pacientul nu este de acord cu decizia comisiei, o poate contesta la instanta de judecata competenta, in termen de 15 zile de la comunicarea acesteia.

Cu toate acestea, promovarea unei actiuni la instanta de judecata, pentru acoperirea prejudiciilor, nu este conditionata de solutionarea acestora pe cale amiabila.

Daca nu a fost despagubit, pacientul poate promova o actiune directa impotriva asiguratorului la judecatoria in a carei circumscriptie teritoriala a avut loc actul de malpraxis reclamat. In acest caz, instanta de judecata va fi cea care va stabili cuantumul despagubirilor pe care le va plati asiguratorul.

Ulterior, asiguratorul are dreptul la recuperarea contravalorii despagubirilor platite de la persoana responsabila de producerea prejudiciului, daca vatamarea sau decesul este: 

a) o urmare a incalcarii intentionate a standardelor de asistenta medicala; 

b) se datoreaza unor vicii ascunse ale echipamentului sau ale instrumentarului medical, sau a unor efecte secundare necunoscute ale medicamentelor administrate; 

c) se datoreaza atat persoanei responsabile, cat si unor deficiente administrative de care se face vinovata unitatea medicala; 

d) asistenta medicala a partii vatamate sau a decedatului s-a facut fara consimtamantul acestuia.

Articolul "Cum poate fi angajata raspunderea civila a asiguratorului in cazurile de malpraxis medical" poate fi citit integral in noul numar al Revistei PRIMM - Asigurari&Pensii, in cadrul rubricii Lex oferite de Daniel Florea & Asociatii. Sursa 1asig

marți, 27 august 2013

Cât timp mai poate rezista România cu această anomalie economică: mai mulţi pensionari decât salariaţi

Dezindustrializarea şi pierderea locurilor de muncă din ultimii 20 de ani au provocat anomalia unei economii şi a unei societăţi în care numărul pensionarilor este mai mare decât cel al salariaţilor şi care nu poate funcţiona altfel decât pe deficit. 

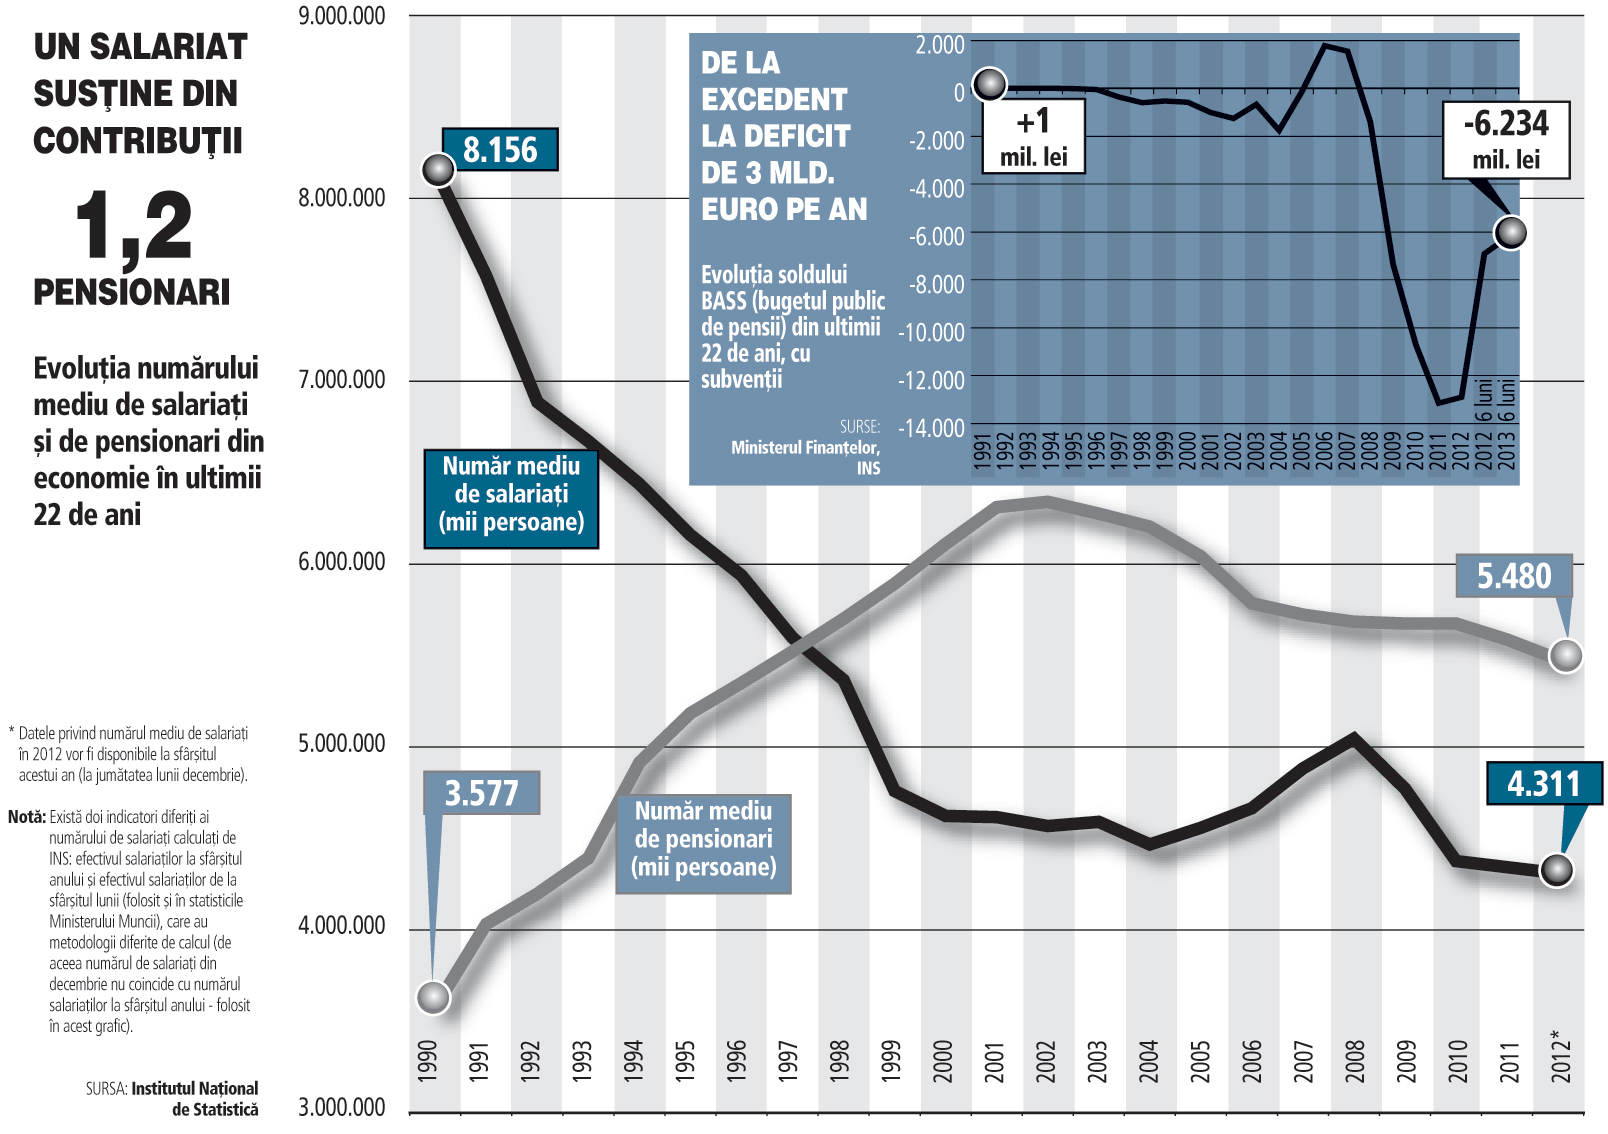
Statisticile privind structura actuală a populaţiei României ilustrează cea mai vulnerabilă fracţie a economiei româneşti: numărul de salariaţi / numărul de pensionari. De 15 ani, numărul sala­riaţilor, plătitorii de taxe care alimentează şi bugetul fondului public de pensii, este mai mic decât numărul de pensionari.
În 1990 erau 8,1 milioane de salariaţi şi 3,5 milioane de pensionari. Situaţia s-a schimbat dramatic în 2012, când 4,3 milioane de angajaţi plăteau contribuţii pentru 5,3 milioane de pensionari. Analiştii economici susţin că aceasta este cea mai gravă anomalie a economiei şi a societăţii româneşti.
„În ritmul actual, cred că în mai puţin de zece ani, în România nu se vor mai putea plăti pensiile şi va trebui să se împrumute. Am decăzut din punct de vedere economic atât de mult, încât nu trebuie să ne aşteptăm la vreun miracol, cu cât trece timpul, cu atât va fi mai costisitor“, este de părere profesorul universitar Mircea Coşea, care a fost membru al partidelor politice PDSR (până în 1997) şi apoi al PNL (până în 2007).
El a adăugat că numărul de pensionari a crescut foarte mult şi ca urmare a unor măsuri politice greşite luate după 1990, pentru că, în loc ca marile întreprinderi de stat să se restructureze prin disponibilizări, partidele politice au preferat alternativa pensionărilor anticipate pentru a evita mişcările sociale şi pierderea de voturi.
Dezindustrializarea a contribuit la în­jumătăţirea numărului de salariaţi din economie în ultimii 23 de ani. Cel mai „vizibil“ exemplu este cel al combinatului siderurgic Arcelor Mittal (fostul Sidex), care avea 27.000 de angajaţi în anul 2000 şi care a rămas cu mai puţin de 8.000 de angajaţi la finele anului trecut, iar majoritatea restructurărilor au fost făcute prin ieşirea la pensie.
Deficitul la fondul de pen­sii s-a apropiat de 3 miliarde de euro anul trecut, şoma­jul este în creş­tere de la în­ce­pu­tul anului, iar numărul de salariaţi creşte cu un ritm nesemni­fi­cativ, având în vedere că eco­no­mia mai are de recuperat peste 500.000 – 600.000 de joburi pierdute în criză.
„Este clar că nu e sustenabil acest model, iar aceasta este problema struc­tu­rală cea mai gravă a economiei ro­mâ­neşti şi a sistemului de protecţie socială. La bugetul general consolidat sunt pu­ţini care contribuie – 4,3 milioane de sala­riaţi – la o populaţie activă de aproa­pe 10 milioane de persoane. Iar pe zona de ieşiri, din buget se alocă cheltuieli so­ciale mult mai mari decât îşi permite bugetul de pensii să plătească, din cauză că sunt foarte mulţi pensionari“, a explicat profesorul Marian Preda, decanul Facultăţii de Sociologie din cadrul Universităţii din Bucureşti.
Dacă în 1998, primul an în care nu­mă­rul de pensionari a fost mai mare decât nu­mărul de salariaţi, situaţia era cât de cât echitabilă (5,3 mil. angajaţi cores­pun­deau unui număr de 5,5 mil. pen­sionari), între timp situaţia s-a în­rău­tă­ţit, în 2012 nu­mărul de pensionari depăşind cu 1,2 mi­lioane de persoane numărul de angajaţi.
„Evident că într-o economie în care ra­portul pensionari/angajaţi este supra­uni­tar, presiunea pe buget este mult mai ridicată. La noi, acest raport a oscilat în jur de 1,3 de câţiva ani buni, iar efectele se resimt puternic la nivelul bugetului CASS, de exemplu. O ase­me­nea eco­no­mie funcţionează mereu sub ame­nin­ţa­rea unor creşteri de taxe, de multe ori aplicate ad-hoc, pentru echili­bra­rea deficitelor diverselor bugete (pensii, sănătate etc.) în cazul în care eco­nomia este supusă unor şocuri nega­tive“, ex­pli­că analistul economic Lau­rian Lungu, Ma­naging Partner al firmei de consul­tanţă Macroanalitica şi consultant la Petrom.

Mediul privat plăteşte impozite, statul plăteşte campanii electorale
Incapacitatea de a crea locuri de mun­că în economie este cauzată de fap­tul că nu există o strategie pe termen lung în acest sens, mai spune profesorul Coşea.
„Deşi în România se promovează ide­ea că economia de piaţă şi demo­cra­ţia sprijină mediul privat, acest lucru nu este adevărat. Mediul privat este cadrul de bătaie al tuturor taxelor şi impo­zi­telor, în timp ce sectorul public a rămas un mijloc de finanţare a partidelor poli­tice aflate la putere. Campaniile elec­torale costisi­toa­re au dus Oltchimul şi CFR Marfă în situaţia de astăzi“, a mai spus Coşea. El a adăugat că toate guver­nele, indiferent de apartenenţa politică, se tem să ia măsuri de restructurare a sec­torului public, pen­tru că acestea gene­rează mişcări sociale şi pierderi de vo­turi. De aceea, spune el, s-a promovat o politică a gestionării statului de către clientela politică.
„Trebuie o nouă viziune de guver­nar­e, pe termen lung, un plan de care să se ţină toţi pre­şe­dinţii şi toate guvernele, indiferent din ce partide fac parte. Iar în­cura­jarea cre­ării de locuri de muncă, pro­ces care cere mult timp, să înceapă prin reducerea fisca­lităţii pe forţa de mun­că, prin spriji­ni­rea marketingului inter­naţional al com­paniilor româneşti de export, prin re­orientarea comerţului exte­rior spre sta­te care nu sunt membre ale UE şi prin schimbarea atitudinii faţă de ser­viciile vitale ale unei societăţi: învăţă­mânt şi sănătate“, a completat Coşea. De ase­me­nea, o creştere a productivi­tă­ţii mun­cii poate conduce la un sistem func­ţional în care să existe mai puţini sala­riaţi, însă câtă vreme majoritatea jobu­rilor din eco­nomie nu creează bu­nuri şi servicii care să aducă valoare adă­u­gată mare, acest lucru nu este posibil.
 
Mulţi pensionari ar fi putut munci încă
România se confruntă în prezent cu două evoluţii demografice îngrijo­ră­toare – scăderea numărului de locuitori şi îmbătrânirea acestora. Principalele cauze sunt migraţia externă, deter­mi­nată la rândul ei de dificultăţile econo­mice ale tranziţiei, şi sporul natural ne­gativ de după 1990, spune Eugen Sinca, analistul-şef al BCR, cea mai mare bancă locală.
„În lipsa unei inversări de trend, este de aşteptat o creştere a presiunii asu­pra sistemului public de pensii şi de sănătate în jurul anului 2035, când vor ieşi la pensie generaţiile născute în pe­rioada 1967 – 1970, ani cu o evoluţie ati­pică a numărului de naşteri datorită po­li­ticii de partid din acea vreme“, adaugă Sinca.
Într-o cercetare statistică a INS pe 2012, datele arată că peste 1,1 milioane de pensionari din sistemul de asigurări sociale de stat aveau sub 65 de ani, aceştia fiind încadraţi la pensionarii din categoria limită de vârstă (cu stagiu complet/incomplet de cotizare), cu pensie anticipată sau cu pensie antici­pată parţial. Tot pensionari sub vârsta de 65 de ani sunt peste 769 de persoane care intră în categoria pensionărilor de invaliditate.
„Încă sunt foarte mulţi pensionari tineri, care ar mai fi putut să muncească. Însă nu este aceasta cea mai mare pro­blemă, pentru că aceştia ar fi ajuns la un mo­ment dat la vârsta de pensionare. În rea­litate, marea problemă este că siste­mul de pensii a fost folosit de guverne ca o supapă pentru lipsa de locuri de mun­că din economie“, a mai explicat pro­fesorul Preda.
Creşterea numărului de pensionari este o problemă cu care se confruntă şi alte state europene care au avut regi­muri comuniste, însă o problemă ma­joră la noi este şi cea a ratei de colec­tare a veniturilor la bugetul general con­solidat ca pondere din PIB.
„La noi, rata de colectare a veni­tu­rilor la bugetul consolidat este de 30-31% din PIB, în timp ce în alte state este de 45% din PIB, deci statul are foarte pu­ţini bani la dispoziţie. În statele din vest, un raport de 0,6 pensionari la un salariat este deja considerat îngri­jorător“, a adăugat profesorul Preda.
 
Ce soluţii ar putea ameliora situaţia
Analistul-şef al BCR spune că evo­lu­ţia raportului dintre numărul de pen­sionari şi numărul de salariaţi arată necesitatea continuării reformei siste­mu­lui privat de pensii, pentru asigurarea unui venit „decent“ la bătrâneţe, şi a im­ple­mentării unei reforme a sistemului pu­blic de sănătate, pentru creşterea cali­tăţii serviciilor oferite.
„Scăderea populaţiei şi îmbătrâ­ni­rea sa produc trei efecte economice ma­jore – re­ducerea creşterii economice prin afec­ta­rea contribuţiei forţei de mun­că, creş­terea presiunii asupra buge­tului de stat şi afec­tarea economisirii in­terne, deci men­ţin­erea dependenţei de capitalul străin. O primă consecinţă ar fi aceea că stimu­la­rea creşterii economice se va putea face mai mult prin creşterea productivităţii, mai puţin prin creşterea capitalului şi foarte puţin sau deloc prin creşterea for­ţei de muncă“, a spus Sinca. El a adăugat că eliminarea zonelor de ineficienţă din energie şi transporturi pe termen scurt şi creşterea cheltuielilor de cer­cetare-dezvoltare pentru trecerea la o economie high-tech pe termen lung pot contribui la menţinerea unei creşteri economice medii de 3-4% în urmă­toa­rele decenii.   
Profesorul Marian Preda spune că, la numărul actual de pensionari, ar fi trebuit să existe 7 - 8 milioane de sala­riaţi plătitori de taxe, însă pentru a se crea lo­curi de muncă tre­buie alocaţi bani de la buget pentru investiţii.
„Este un cerc vi­cios, pentru că dacă se alocă bani pentru acoperirea deficitului la pensii, nu mai sunt bani pentru investiţii şi nu se creează joburi.Singura soluţie viabilă pe termen scurt şi mediu este ca, atâta vreme cât nu mai sunt bani pentru investiţii, să se în­cer­ce o absorbţie cât mai mare a fon­du­rilor europene, singura cale de a reporni mo­torul economiei. O altă soluţie ar pu­tea fi creşterea treptată a vârstei de pen­sionare, mai ales la femei“, a mai spus el.
Soluţiile pentru rezolvarea acestei situa­ţii trebuie să aibă o viziune pe ter­men lung, mai ales că proiecţia demo­gra­fică este nefavorabilă, iar, în cazul în care lucrurile rămân neschimbate, aceas­tă situaţie se va deteriora peste zece ani.
„Ideea centrală este de a creşte cali­ta­tea serviciilor publice. Pe moment, popu­laţia percepe această calitate ca fiind mult sub nivelul contravalorii ta­xelor plătite pentru aceste servicii. O schim­bare a acestei percepţii va duce la creş­terea numărului de angajaţi în eco­no­mie, fie a celor care revin din afară, fie a celor care pe moment lucrează în eco­nomia informală. Desigur, există şi alte soluţii suplimentare cum ar fi priva­tizarea unor părţi ale unor servicii pu­blice. Sau o imigraţie crescută“, crede analis­tul economic Laurian Lungu.
O altă soluţie ar putea fi o schim­bare a comportamentului de economi­sire al populaţiei.
„În cazul României, se remarcă pre­ferinţa populaţiei pentru active neli­chi­de de tipul acţiunilor necotate. Acestea de­ţin 47% din totalul activelor finan­ciare ale românilor, faţă de 16% în Po­lonia şi 5% în Germania. Procesul de eco­nomisire şi investire a populaţiei tre­buie orientat spre active a căror valoare este cunoscută în orice moment, pentru creşterea predictibilităţii veniturilor la bătrâneţe“, mai spune Eugen Sinca de la BCR.
Acest articol a apărut în ediţia tipărită a Ziarului Financiar din data de 27.08.2013
Sursa ZF

miercuri, 14 august 2013

Unde se duc, cand se duc, banii marilor fonduri de pensii?

Plasamentele imobiliare sunt in continuare preferatele celor mai mari administratori de fonduri de pensii din lume, dar tot mai multi bani merg catre tot felul de alte tipuri de plasamente considerate “investitii alternative”.
In cautare de randamente si de refugii din calea turbulentelor financiare, la nivel global, fondurile de pensii isi dimuneaza expunerea pe instrumentele financiare clasice si intra tot mai hotarat in zona asa-numitelor investitii alternative: la finele anului 2012 fondurile de pensii din cele mai importante sapte piete de profil din lume, aveau circa 19% din active incredintate spre administrare managerilor specializati in investitii alternative: cu 14 puncte procentuale mai mult decat in urma cu 15 ani. Din cel mai recent studiu realizat de casa de consultanta financiara Tower Watson mai reiese ca, tot la nivel global, cea mai mare parte a activelor fondurilor de pensii este reprezentata de plasamentele  in real-estate; un domeniu slab reprezentat in structura activelor fondurilor de pensii din Europa, si practic inexistent in cea a fondurilor de pensii din Romania.
Publicat la inceputul lunii iulie, studiul “Global Alternative Survey 2013″, realizat de Tower Watson, una dintre cele mai importante case de consultanta pe probleme de risc si management financiar din Marea Britanie, arata ca atentia extrem de conservatoarelor fonduri de pensii se muta treptat, dar sigur, si din ce in ce mai accelerat, de la investitiile clasice catre alte forme de investitii, denumite generic “investitii alternative”.
CE SUNT “INVESTITIILE ALTERNATIVE”? In categoria investitiilor alternative, in linii mari, sunt cuprinse majoritatea produselor financiare care exced categoria investitiilor traditionale; din aceasta categorie mare, a investitiilor traditionale, facand parte active precum actiunile, obligatiunile, cash-ul sau plasamentele imobiliare obisnuite.
Altfel spus, spre exemplu, in categoria investitiilor alternative se pot inscrie atat active tangibile precum metalele pretioase, obiecte de arta, monede, timbre, antichitati sau, mai recent, colectii de vinuri, dar si instrumente financiare mai mult sau mai putin complexe precum marfurile sau derivatele pe marfuri, fonduri de privat equity, fonduri de hedging, certificate de carbon, investitii in productia de filme, fonduri de venture-capital, paduri sau amenajari similare, etc; vorbim asadar de o extrem de mare varietate de tipuri de plasamente financiare folosite atat pentru diminuarea riscurilor, prin diversificarea pe o gama cat mai mare de active, dar si, adesea, pentru randamentele superioare generate de acestea.
Caracterizate de o lichiditate adesea foarte redusa prin comparatie cu instrumentele financiare clasice, inregistrand costuri de tranzactionare sau pastrare relativ ridicate, si nu in ultimul rand, necesitand un grad sporit de specializare in domeniu pentru realizarea de analize in vederea cumpararii/vanzarii, plasamentele alternative castiga teren in mod special ca urmare a corelatiei reduse pe care o inregistreaza relativ la pietele si activele financiare clasice (cum sunt actiunile si/sau obligatiunile), si totodata datorita nu doar volatilitatii uneori mai reduse (date poate si de inexistenta unor piete care sa supra-reactioneze in momente de panica) cat si a randamentelor potentiale relativ mai ridicate inregistrate de astfel de plasamente.
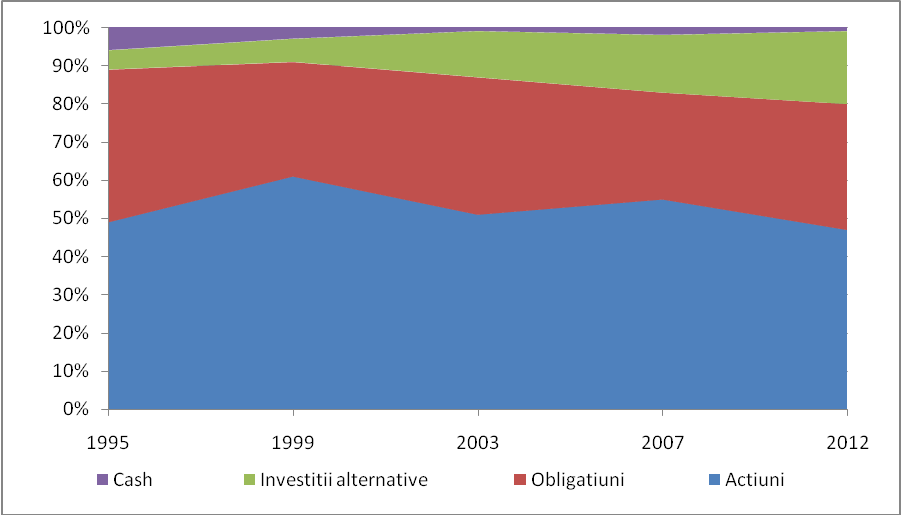
FONDURILE DE PENSII LASA CONSERVATORISMUL DEOPARTE. Potrivit studiului amintit, asa numitele “investitii alternative” realizate de fondurilor de pensii din cele mai importante 7 piete de profil (Australia, Canada, Japonia, Olanda, Elvetia, Marea Britanie si SUA) – tari care sunt considerate un proxy pentru industria globala de profil – reprezinta circa 19% din totalul activelor fondurilor de pensii; cu circa 14 puncte procentuale mai mult decat in 1997, cand ponderea investitiilor alternative in activele fondurilor de pensii era de doar 5% (vezi graficul “Investitii alternative” de mai jos).
Untitled
Investitii alternative: La nivel global, fondurile de pensii aloca tot mai multi bani investitiilor alternative
 Graficul arata evolutia principalelor categorii de active ca pondere in totalul activelor fondurilor de pensii din cele 7 piete majore avute in vedere. Sursa: studiul “Global Alternative Survey 2013″, realizat de Tower Watson
Studiul, realizat pe baza unor chestionare transmise celor mai importanti jucatori din domeniu din cele mai mari piete de profil din lume (in numar de 13, fiind luate in calcul pietele din Australia, Brazilia, Canada, Franta, Germania, Hong Kong, Irlanda, Japonia, Olanda, Africa de Sud, Elvetia, Marea Britanie si Statele Unite; iar o analiza mai detaliata este realizata la nivelul celor mai importante 7 dintre tarile amintite mai sus), arata ca primii 100 de asset-manageri de investitii alternative din lume au in administrare active apartinand fondurilor de pensii in valoare de circa 1,3 trilioane de dolari (cu 8% mai mult decat aveau in 2011).
Privite din perspectiva industriei de administrare a plasamentelor alternative, potrivit aceluiasi studiu, la finele anului 2012, fondurile de pensii originare in cele 7 cele mai importante piete de profil, aveau aproximativ 36% (si astfel cea mai mare parte) din cele circa 3,1 trilioane de dolari administrate de managerii specializati in investitii alternative.
Extrapoland datele valabile pentru cele 7 tari, la nivelul grupului format din cele 13 cele mai mari piete de profil, ale caror fonduri de pensii insumeaza active de circa 29.7 trilioane de dolari, luand in calcul ponderea de 19% a investitiilor alternative in totalul activelor, se poate spune ca pe mainile managerilor de investitii alternative din intreaga lume (si nu doar pe mainile primilor 100 cum sunt facute raportarile) fondurile de pensii din cele 13 piete mentionate mai sus, au dat circa 5,6 trilioane de dolari pe mana administratorilor specializati in investitii alternative.
Nu doar fondurile de pensii cauta forme alternative de plasare a banilor; alte tipuri de jucatori care au ales sa faca plasamente prin intermediul acestor administratori de investitii alternative sunt asa-numitii “wealth managers” (sau entitatile care preseteaza servicii de privat banking) – al caror aport reprezinta circa 19% din activele managerilor de investitii alternative, sau companiile de asigurare (cu 9% din activele pietei de investitii alternative), dar si fondurile suverane, bancile, fondurile de fonduri sau fundatiile – cu aporturi reprezentand circa 6%, 5%, 3% respectiv 2% din piata de investitii alternative administrate de cei mai importanti 100 de manageri din cele 13 cele mai mari piete de profil din lume.
INVESTITIILE IMOBILIARE, PREFERATE DE FONDURILE DE PENSII. Studiul Tower Watson evidentiaza si structura plasamentelor fondurilor de pensii pe categorii de active; astfel, la finele anului 2012, pentru fondurile de pensii din cele 13 cele mai mari piete de profil, amintite mai sus, investitiile directe in sectorul de real-estate raman in continuare cele mai interesante: 34% din activele fondurilor amintite fiind astfel de plasamente.
Investitiile in fondurile de privat equity si fondurile de hedging sunt deasemeni intre preferinte: 23% respectiv 20% din activele fondurilor de pensii avand astfel de destinatii.
Plasamentele in fondurile de fonduri, fondurile de fonduri de hedging sau in instrumente financiare axate pe zona dezvoltarilor de infrastructura si in titlurile fondurilor, sau alte instrumente financiare, expuse pe pietele de marfuri, reprezinta alte 10%, 6%, respectiv cate 4%, din valoarea activelor fondurilor de pensii.
Spre comparatie (chiar daca unele dintre pietele europene sunt cuprinse si in studiul Tower Watson), fondurile europene sunt, in general, foarte putin expuse pe segmentul de real-estate.
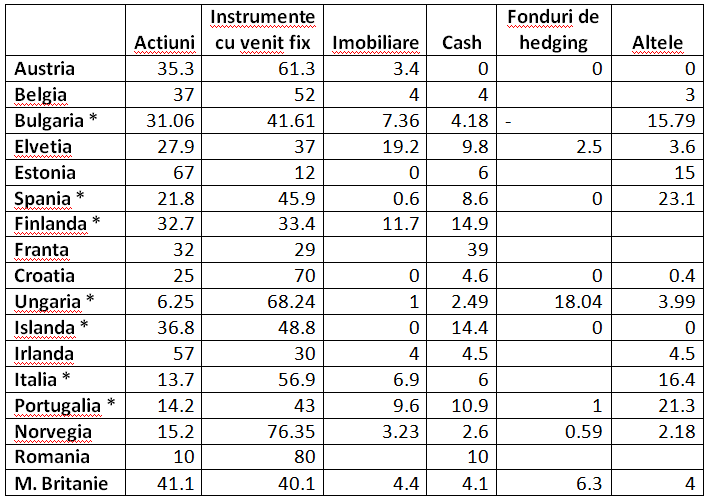
Astfel, potrivit datelor publicate de European Federation for Retirement Provision (EFRP) pentru anii 2010-2011, piata in care fondurile de pensii inregistrau cea mai mare expunere pe sectorul imobiliar era Elvetia, cu circa 19% din active investite in titluri financiare legate de acest domeniu (vezi mai jos tabelul “Structura activelor fondurilor de pensii in Europa”).
Structura activelor fondurilor de pensii in Europa: Investitiile imobiliare NU se numara printre preferatele fondurilor de pensii din EuropaUntitled
Cifrele arata structura activelor fondurilor de pensii din statele Europei, membre ale EFRP, pe categorii de active, ca procent din activele totale la nivel de industrie. Sursa: European Federation for Retirement Provision (EFRP) Statistical Survey Nota: * date din 2010
In restul pietelor, plasamentele in sectorul imobiliar ale fondurilor de pensii fiind mai mult decat modeste, sau chiar inexistente, asa cum este cazul fondurilor de pensii din Romania.
CAT DE MARI SUNT CELE MAI MARI FONDURI DE PENSII DIN LUME? Din studiul Towers Watson reiese ca la finele anului 2012, fondurile de pensii din cele 13 cele mai mari piete de profil amintite mai sus, insumau active de 29,7 trilioane de dolari, marcand o crestere de 8,9% fata de valoarea inregistrata la finele anului 2011.
Ponderea activelor respectivelor fonduri de pensii in PIB-ul tarilor mentionate era la finele lui 2012 de circa 78,3%; inca sub nivelul de 78,8% inregistrat la finele lui 2007 inainte de debutul crizei, dar semnificativ peste nivelul de 72,2% inregistrat la finele anului 2011.
Activele fondurilor originare in cele 7 cele mai mari piete de profil reprezinta circa 95% din totalul activelor fondurilor originare in cele 13 cele mai mari piete ale fondurilor de pensii din intreaga lume, folosite in calculele de mai sus.
Cele mai mari piete de fonduri de pensii sunt Statele Unite, Japonia si Marea Britanie, reprezentand 56,6%, 12,5% respectiv 9,2% din totalul activelor fondurilor de pensii din cele 13 tari folosite ca pentru calculele studiului.
La finele anului 2012, la nivelul celor 7 cele mai mari piete amintite mai sus, in medie, structura alocarii pe clase de active arata ca fondurile de pensii aveau circa 47,3% din active in actiuni, 32,9% in obligatiuni, 1,2% cash si 18,6% in alte tipuri de active (fiind incluse aici si expunerile pe zona de proprietati imobiliare dar si categoria mai larga a investitiilor alternative).
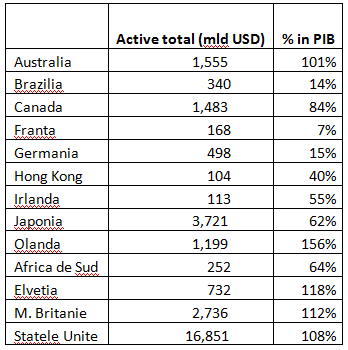
Active fonduri de pensii
Fondurile de pensii cu originare din cele 13 cele mai mari piete de profil amintite mai sus, insumau la finele lui 2012,  active de 29,7 trilioane de dolari
Untitled
Tabelul arata valoarea activelor fondurilor de pensii si ponderea acestora in PIB. Sursa: studiul “Global Alternative Survey 2013″, realizat de Tower Watson
In ceea ce priveste reactia managerilor de fonduri de pensii la evenimentele economice ale ultimului an, relevat de majorarea sau diminuarea expunerilor pe anumite clase de active, studiul mai arata ca, in 2012 administratorii fondurilor de pensii din cele 7 piete majore ale lumii au alocat mai multi bani plasamentelor in actiuni in timp ce investitiile in obligatiuni sau detinerile de cash au scazut.
Spre deosebire de Statele Unite si Marea Britanie, care (dintre cele 7 tari mentionate) inregistreaza cele mai mari alocari catre investitiile in actiuni, fondurile de pensii din Olanda, Japonia si Elvetia au o abordare semnificativ mai conservatoare, plasand mai multi bani in obligatiuni si mai putini in actiuni.
Sursa economiaonline

marți, 16 iulie 2013

Nu vrei sa te inhami la credit? Cati ani trebuie sa economisesti ca sa-ti permiti un apartament

apartamente.jpg
Achizitionarea unei locuinte este foarte dificila pentru oamenii cu venituri medii. Stii cat trebuie sa economisesti ca sa iti cumperi un apartament, in cazul in care nu vrei sa ai de-a face cu banca? S-ar putea sa te lasi pagubas dupa ce vei vedea cifrele.

In urma unei analize realizate pe baza salariilor si a preturilor medii am constatat ca daca un roman intentioneaza sa economiseasca pentru a cumpara o locuinta, acesta trebuie sa fie extrem de chibzuit si sa agoniseasca o parte consistenta din venitul sau lunar, a declarat Alina Petrescu, marketing manager Imobiliare.net. 

Daca am lua in calcul un venit mediu de 500 de euro (salariul mediu calculat de Institutul National de Statistica) din care sa scadem cheltuielile lunare dintr-o gospodarie pentru o persoana, care potrivit INS, se ridica la 180 de euro, atunci un roman cu un venit mediu ar ramane cu 320 de euro pe care sa-i economiseasca timp de aproape 9 ani pentru a reusi sa cumpere o garsoniera cu un pretmediu de 34.000 de euro. 
In conditiile in care o persoana reuseste sa puna deoparte intreg salariul, atunci achizitia s-ar putea face in 68 de luni (5 ani si jumatate), potrivit analizei realizate de Imobiliare.net. 

Daca un roman vrea sa-si cumpere un apartament cu 2 camere, cu un pret mediu de 53.000 de euro, atunci acesta trebuie sa economiseasca 13 ani si 7 luni, fiind incluse si cheltuielile lunare. Daca o persoana ar economisii lunar intreg salariul, atunci o locuinta cu 2 camere ar putea fi cumparata in 8 ani si 8 luni
Daca obiectivul unei persoane este achizitionarea unei locuinte cu 3 camere, cu un pret mediu de 72.000 de euro, atunci aceasta trebuie sa economiseasca 64% din salariul sau timp de 18 ani si 7 luni. Daca un roman ar economosii lunar 100% din venitul sau mediu, atunci in circa 12 ani ar putea sa se mute in locuinta dorita. 

In cazul unui apartament cu 4 camere cu un pret de 94.000 de euro, timpul de agonisire porneste de la 15 ani si jumatate si poate ajunge la 24 de ani si 5 luni, daca includem si cheltuielile lunare. 

In general, achizitia unei locuinte se face de catre doi soti si este imposibil sa economisesti lunar un salariu intreg. In mod inevitabil, intervin diverse cheltuieli: bunuri alimentare, bunuri nealimentare, o vacanta, un copil, etc”, a explicat Alina Petrescu.

"Asadar, timpul de agoniseala porneste de la cifrele metionate in analiza noastra si se poate extinde considerabil, in functie de cheltuielile fiecaruia. Daca nu vorbim de o mostenire, cea mai buna varianta pentru persoanele cu venituri medii este accesarea unui credit, deoarece banca le impune un plan de rambursare a banilor si in acelasi timp oamenii se pot muta in locuinta mult dorita o data cu obtinerea creditului", a adaugat Petrescu.
  Sursa dailybusiness

miercuri, 10 iulie 2013

Salarii plătite prin asigurări de viață, fără taxe la stat

Procurorii Direcției de Investigare a Infracțiunilor de Criminalitate Organizată şi Terorism și  ofițerii de politie judiciară din Târgu Mureş coordonează în această dimineață o amplă acțiune de destructurare a unei grupări infracționale organizate, specializate în săvârșirea de evaziune fiscală cu asigurări.
166 de percheziții domiciliare au loc pe raza municipiului București şi in 26 de județe, la locuințele unor suspecți, la sediile a 112 societăți comerciale şi la sediile unei societăți de asigurări, anunță DIICOT.
„Procurorii D.I.I.C.O.T. efectuează cercetări față de persoane cu atribuții de conducere şi angajați în cadrul unei societăți de asigurări, precum şi față de reprezentanți ai unor societăți comerciale, care sunt suspectate că au constituit un grup infracțional organizat, în scopul obținerii unor importante beneficii financiare în modalitatea sustragerii de la plata taxelor şi impozitelor aferente unor drepturi salariale”, se precizează într-un comunicat de presă al instituției. Potrivit digi24.ro sunt vizați cinci șefi de la BCR Asigurări și nouă filiale ale societății, din București şi din șapte județe, sunt percheziționate la această oră.
Procurorii spun că gruparea infracțională acționa într-un mod inedit, constând în acordarea disimulată a unei părți din drepturile salariale lunare prin încheierea de către angajator a unei polițe formale de asigurare de viață colectivă. Contravaloarea polițelor de asigurare, respectiv primele lunare aferente clauzei EB (economisire-beneficii) erau achitate de către angajator. La scurt timp, în cursul aceleiași zile sau în ziua următoare, avea loc  „răscumpărarea clauzei suplimentare” şi, implicit, plata cuantumului primelor de asigurare de către asigurător direct în conturile angajaților, care  primeau aceste plăti ca fiind parte din veniturile salariale.
„După reținerea unui comision de aproximativ 10% din valoarea primei, primele de asigurare erau returnate în conturile angajaților, cu o frecvență lunară, sub formă de răscumpărare, aceasta reprezentând în fapt o formă mascată de plată a drepturilor salariale”, explică anchetatorii. În aceste condiții, salariații primeau o parte din indemnizația lunară cu eludarea plății taxelor aferente drepturilor salariale, costul pentru angajator rezumându-se la comisionul de 10% către asigurator.
Potrivit DIICOT, gruparea infracțională acționează încă din 2009, iar prejudiciul cauzat bugetului de stat este estimat la 6 milioane de Euro pentru o perioadă de numai 7 luni. Perchezițiile domiciliare au loc în judeţele Alba, Arad, Argeş, Bacău, Bistriţa, Brăila, Bihor, Caraş, Cluj, Constanţa, Galaţi, Gorj, Hunedoara, Ialomiţa, Iaşi, Ilfov, Mureş, Maramureş, Neamţ,  Prahova, Satu-Mare, Sibiu, Tulcea, Vâlcea, Vaslui şi Vrancea.
Sursa stiri.yahoo